Independiente pero sin deudas ¿Cómo dominar tu primera tarjeta de crédito al vivir solo?
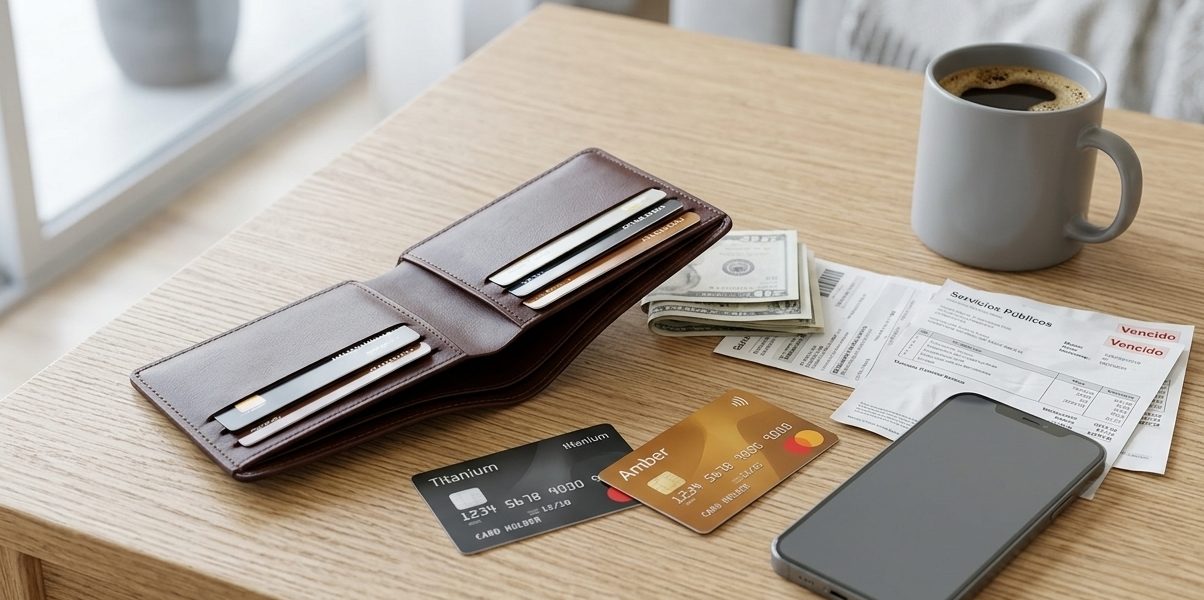
La emoción de recibir las llaves de tu nuevo apartamento es increíble. Sin embargo, la realidad de independizarse llega rápido cuando te das cuenta de que el lugar está vacío y te falta lo básico: desde el colchón y la lavadora hasta una
simple freidora de aire. Justo en ese momento, cuando sabes que tienes que gastar, el banco te envía un correo ofreciéndote tu primera tarjeta de crédito. Al principio, parece una solución perfecta y caída del cielo para comprar todo de una vez.
Pero hay que tener mucho cuidado. Cuando empiezas a vivir solo, los bancos saben que necesitas equipar tu casa y te pondrán una tentación muy difícil de rechazar. Si no aprendes a usar este plástico de forma inteligente desde el primer día, esa tarjeta pasará de ser una ayuda a convertirse en una bola de nieve de deudas que se comerá tu sueldo mes a mes. Así que aquí tienes las tres reglas de oro para usarla a tu favor y no terminar pagando el triple por tus cosas.
1. La tarjeta no es dinero extra
El error número uno de cualquiera que se acaba de independizar es pensar :«Tengo un cupo de $2.000.000 de pesos, así que puedo gastar dos millones más este mes». ¡Falso! Ese dinero no es suyo, es del banco, y se lo van a cobrar con intereses bien altos si se descuida.
La regla de oro al recibir tu primera tarjeta de crédito es muy simple: solo la vas a usar si ya tienes el dinero disponible en tu cuenta de ahorros para pagarlo. Úsala como un medio de pago para acumular puntos, millas o armar tu historial crediticio, no como un salvavidas para comprar cosas que tu sueldo actual no puede sostener.
Nido Tip : si quieres ver cómo organizar tu dinero antes de gastar, revisa nuestra guía para vivir solo y ganarle al presupuesto donde te enseñamos a ordenar tus finanzas básicas.
2. Todo a una sola cuota
Cuando vayas a pagar la cuenta, siempre te harán la pregunta del millón: ¿A cuántas cuotas? Tu respuesta automática, grabada a fuego en tu mente, debe ser: A UNA CUOTA.
Comprar a una sola cuota con tu primera tarjeta de crédito tiene un superpoder: el banco no te cobra intereses, te da hasta un mes para pagar lo que gastaste totalmente gratis. En cambio, si difieres esa misma compra a 12 o 24 meses por «comodidad«, terminarás pagando casi el doble del valor real del producto. No financies salidas con amigos, ropa o electrodomésticos pequeños a largo plazo. Si no lo puedes pagar en un mes, es mejor esperar.
Si no estás seguro de cuánto terminarás pagando, te recomiendo usar esta calculadora de crédito y financiación para simular el valor de tus cuotas mensuales según el número de meses que elijas.
3. Los gastos fantasma / La cuota de manejo
Las tarjetas de crédito tienen un costo oculto que muchos jóvenes olvidan revisar, la cuota de manejo. Es una comisión mensual que el banco te cobra simplemente por el derecho de tener la tarjeta de credito, la uses o no.
La primer pregunta que debes hacer antes de adquirir cualquier tarjeta de crédito es ¿Esta tarjeta tiene cuota de manejo? ¿Hay alguna forma de exonerarla? Muchos bancos ofrecen tarjetas de crédito para jóvenes con «cuota cero» durante el primer año o de por vida si realizas al menos una compra mínima al mes. Busca siempre estas opciones para evitar que te quiten dinero de forma silenciosa.
Vivir solo y ganarle al presupuesto requiere estrategia. La tarjeta de crédito puede ser tu mejor aliada para construir un buen historial crediticio (lo que te servirá en el futuro para pedir el crédito de un carro o una casa propia), o también podrá ser tu peor enemiga. ¡Tú decides quién gana!
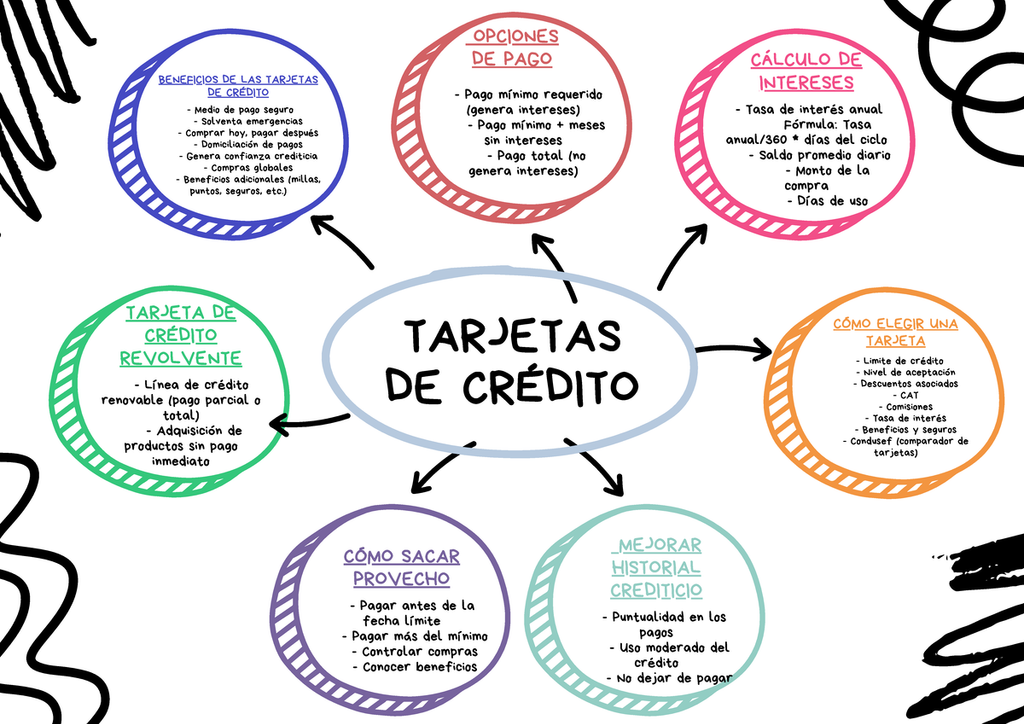
Independizarse y empezar a vivir solo es una de las mejores experiencias de la vida, pero también es el curso intensivo de finanzas más real que vas a tener. Al final del día, tu primera tarjeta de crédito no es buena ni mala por sí sola. No le tengas miedo al plástico; el problema no es la tarjeta, sino cómo la usas.
Si aplicas estas tres reglas, compras a una sola cuota y eres organizado con tus fechas de pago, el banco se convertirá en tu mejor aliado para armar un historial crediticio impecable (algo que te servirá un montón en el futuro si quieres comprar carro o tu propio apartamento). Pero si te dejas ganar de la tentación y empiezas a gastar plata que no tienes, vas a vivir asfixiado persiguiendo el sueldo mes a mes.